

店舗や事務所で害虫駆除を依頼した際、「支払った費用は何の勘定科目で処理すればよいのか」と迷うことはありませんか?
事業に必要な害虫駆除費用は、衛生費や外注費などで処理する方法が考えられます。ただし、殺虫剤の購入費や建物の修繕費など、支出の内容によって適した科目は異なります。
この記事では、害虫駆除費用に使う主な勘定科目を、具体的な仕訳例とともに解説します。シロアリ被害に伴う修繕、消費税、個人事業主の経費処理など、迷いやすいケースも取り上げます。
※本記事は一般的な会計・税務情報を紹介するものです。個別の取引に関する判断や申告については、税理士等の専門家に確認してください。
害虫駆除費用の勘定科目は?主な5つの選択肢
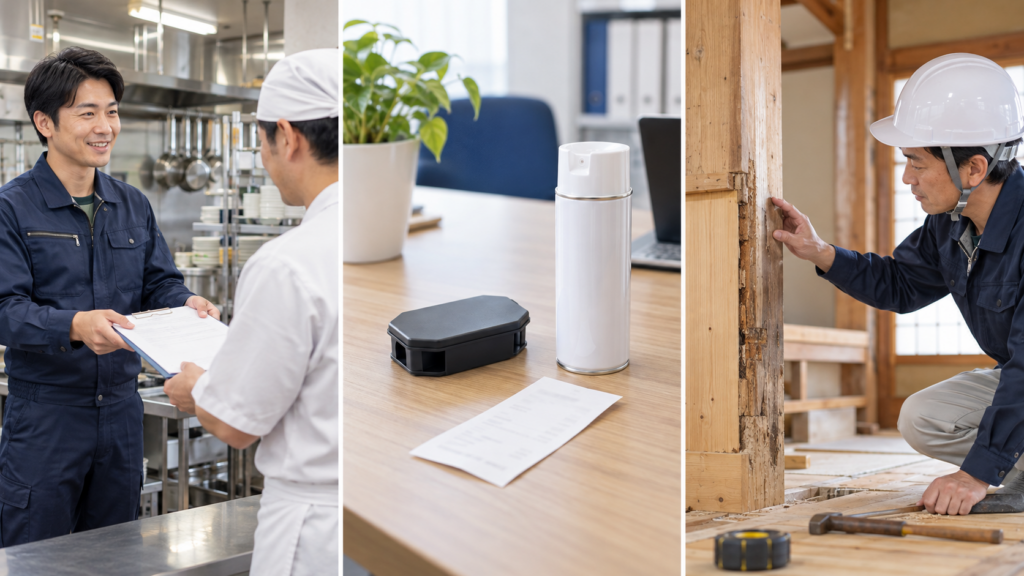
害虫駆除費用には、すべての事業者に共通する専用の勘定科目があるわけではありません。
飲食店の定期的な防除、事務所で使う殺虫剤の購入、シロアリ被害を受けた建物の修理では、支出の目的が異なるためです。
代表的な勘定科目と、その使用例を整理しました。
| 勘定科目 | 使用例 |
|---|---|
| 衛生費 | 店舗や食品工場の定期的な害虫防除 |
| 外注費 | 専門業者に依頼した駆除・調査作業 |
| 消耗品費 | 事業用の殺虫剤や捕獲用品の購入 |
| 修繕費 | 害虫被害を受けた建物・設備の原状回復 |
| 雑費 | ほかの科目に分類しにくい少額・臨時的な支出 |
上記は一般的な選択肢です。実際には、施設維持費や支払手数料など、会社が設けている別の科目を使用する場合もあります。
勘定科目を決める際は、何のための支出か、既存の経理方針では同種の費用をどう処理しているかを確認しましょう。
衛生費|店舗や工場の衛生管理にかかる費用
衛生費は、施設の衛生状態を維持するための費用を管理する際に使われる勘定科目です。
例えば、飲食店の厨房で定期的に実施するゴキブリ防除や、食品工場での捕虫器の点検、害虫の生息調査などが考えられます。
衛生管理に関する費用をまとめて把握できるため、毎月・毎年の支出を比較しやすくなります。ただし、衛生費を独立した科目として設けていない事業者もあるため、自社の科目体系に合わせて判断してください。
外注費|専門業者に駆除を依頼した費用
害虫駆除業者へ作業を委託した場合は、外注費で処理する方法もあります。
具体的には、店舗のゴキブリ駆除、倉庫のネズミ防除、事務所のハチの巣撤去などです。
ただし、外部業者に支払った費用を必ず外注費にしなければならないわけではありません。衛生管理を目的とする契約であれば、衛生費として管理する方法も考えられます。
外注費にはさまざまな業務の委託料が含まれるため、摘要欄には「厨房ゴキブリ防除」「倉庫ネズミ調査」など、作業内容を記録しておくと便利です。
消耗品費|市販の殺虫剤や駆除グッズの購入費
事業用として購入した殺虫スプレー、ゴキブリ用ベイト剤、粘着トラップなどは、消耗品費で処理する方法が一般的です。
例えば、事務所で使う殺虫剤をホームセンターで購入した場合が該当します。
一方、業務用捕虫器などの機器は、購入金額や使用期間によって固定資産としての処理が必要になる可能性があります。
機器本体と定期的に交換する消耗部品では扱いが異なる場合もあるため、請求書の内訳を確認しましょう。
修繕費|シロアリ被害などによる建物の修理費
シロアリによって傷んだ柱や床などを修理し、建物を元の状態に戻す費用は、修繕費として処理できる場合があります。
ただし、害虫駆除の料金をすべて修繕費に含められるとは限りません。また、建物の価値を高めたり、使用可能期間を延長したりする工事は、資本的支出に該当する可能性があります。
国税庁も、修繕費と資本的支出は、請求書の名目ではなく支出の実質によって判断すると説明しています。
詳しくは国税庁「No.5402 修繕費とならないものの判定」を参照してください。
雑費|少額で臨時的な支出に使用する場合もある
ほかの科目に分類しにくい少額の支出には、雑費を使用する場合もあります。
ただし、害虫駆除費用が毎月発生する場合や、金額が大きい場合まで雑費にまとめると、後から費用の内容を把握しにくくなります。
定期契約で継続的に支払う費用であれば、衛生費などの既存科目を使用するか、必要に応じて専用の補助科目を設ける方法もあります。
【ケース別】害虫駆除費用の仕訳例
ここからは、実際の取引を想定した仕訳例を紹介します。
以下の金額は仕訳を説明するための仮定であり、害虫駆除の料金相場ではありません。原則として税込経理方式を採用し、記載した支出が事業用の費用として認められる場合を想定しています。
① 飲食店の定期的な害虫駆除に33,000円を支払った場合
飲食店の衛生管理のため、専門業者にゴキブリ防除を依頼し、普通預金から税込33,000円を支払ったとします。
| 借方 | 衛生費 33,000円 |
|---|---|
| 貸方 | 普通預金 33,000円 |
| 摘要 | 厨房ゴキブリ定期防除 |
衛生管理にかかる費用として衛生費を使用した例です。会社の経理方針によっては外注費などで処理する場合もあります。
② 事務所用の殺虫剤を3,300円で購入した場合
事務所で使用する殺虫剤とゴキブリ用ベイト剤を、現金で税込3,300円購入したとします。
| 借方 | 消耗品費 3,300円 |
|---|---|
| 貸方 | 現金 3,300円 |
| 摘要 | 事務所用殺虫剤・駆除用品 |
この例では消耗品費を使用しています。衛生関連用品を衛生費に統一している事業者であれば、その処理方針に合わせる方法もあります。
③ 倉庫の害虫駆除を依頼し、後日支払う場合
倉庫の害虫駆除が完了し、税込55,000円の請求書を受け取ったものの、支払いは翌月になるケースです。
通常の発生主義による処理では、作業完了時に費用と未払金を計上します。
| 借方 | 外注費 55,000円 |
|---|---|
| 貸方 | 未払金 55,000円 |
| 摘要 | 倉庫害虫駆除・作業完了分 |
翌月に普通預金から支払った際は、次のように処理します。
| 借方 | 未払金 55,000円 |
|---|---|
| 貸方 | 普通預金 55,000円 |
後日の支払いでは、同じ費用をもう一度計上しないように注意しましょう。
④ シロアリ駆除と建物の修理を依頼した場合
事業用建物でシロアリが発生し、駆除と傷んだ床の修理を同じ業者に依頼したケースです。
この場合は、請求書の内訳を確認しましょう。例えば、駆除作業と建物の原状回復工事が分かれていれば、支出の実態に応じて科目を分けることが考えられます。
ただし、駆除費と修理費が一体となっている場合や、改良工事を伴う場合は、個別の判断が必要です。金額だけで修繕費にできると決めつけず、工事の内容を確認してください。
⑤ 自宅兼事務所の害虫駆除を行った場合
個人事業主が自宅兼事務所の害虫駆除を依頼した場合は、事業用と私用の支出を区分する必要があります。
例えば、専用の事業スペースで発生した害虫への対策と、家族が生活する居住部分の駆除では、事業との関連性が異なります。
支出のうち事業に必要な部分を、利用状況などの客観的な資料に基づいて明確に区分できる場合、その部分が必要経費となります。
建物全体を駆除したからといって、費用の全額を自動的に経費にできるわけではありません。合理的な区分が難しい場合は、税理士等に確認しましょう。
シロアリ駆除費用を修繕費にする際の注意点
害虫駆除費用の中でも、シロアリ対策は建物の修理や改良を伴うことがあるため、慎重な判断が必要です。
通常の維持管理・原状回復と改良工事は区別する
国税庁によると、事業用の固定資産について、通常の維持管理や原状回復のために支出した金額は修繕費として処理できます。
一方、工事によって資産の使用可能期間が延びたり、価値が高まったりする部分は、資本的支出に該当します。資本的支出は、原則として資産計上し、減価償却によって費用化します。
例えば、傷んだ部材を元の状態に戻す修理と、建物の性能を高める改良工事とでは、会計処理が異なる可能性があります。
修理や改良の判定には金額・周期などによる基準もありますが、単に「20万円未満なら何でも修繕費になる」と判断するのは適切ではありません。
工事を伴う場合は、駆除費、修理費、改良部分の内訳が分かる見積書・請求書を残しておきましょう。
賃貸店舗では費用負担者も確認する
賃貸店舗で害虫が発生した場合は、契約内容によって貸主・借主のどちらが費用を負担するかが異なります。
借主が負担した費用でも、そのまま全額を経費にできるとは限りません。貸主への立替金や、後日精算される費用が含まれている場合は、取引の実態に合わせた処理が必要です。
管理会社や貸主が費用を負担する契約なのか、自社が負担する契約なのかを確認し、必要に応じて精算書などを保管してください。
害虫駆除費用の消費税・インボイスはどう処理する?
国内の事業者が提供する通常の害虫駆除サービスは、原則として消費税の課税対象です。
ただし、経費の計上方法や仕入税額控除の扱いは、自社が採用している経理方式・課税方式などによって異なります。
税込経理と税抜経理では仕訳が異なる
例えば、登録事業者に害虫駆除を依頼し、標準税率10%の税込33,000円を普通預金から支払った場合を考えます。
税込経理では33,000円を費用として計上します。一方、税抜経理では、控除対象となる消費税を区分して処理します。
| 経理方式 | 借方 | 貸方 |
|---|---|---|
| 税込経理 | 衛生費 33,000円 | 普通預金 33,000円 |
| 税抜経理 | 衛生費 30,000円 仮払消費税等 3,000円 | 普通預金 33,000円 |
上記の税抜経理の例は、3,000円の消費税が全額控除対象となる条件を想定したものです。実際には、取引先の登録状況や自社の課税方式なども確認する必要があります。
免税事業者については、所得税・法人税の所得計算上、税込経理方式を適用します。
仕入税額控除には請求書などの保存が関係する
一般課税で仕入税額控除を受ける場合は、原則として必要事項を記載した帳簿と適格請求書などの保存が必要です。
駆除業者へ依頼する際は、適格請求書発行事業者の登録番号や請求書の記載事項を確認しておきましょう。
ただし、簡易課税制度などを適用する場合は、消費税の計算方法が異なります。また、インボイスがない取引でも、一定の経過措置などが関係する場合があります。
「インボイスがないから所得税・法人税の経費にもできない」というわけではありません。経費に該当するかという判断と、消費税の仕入税額控除は分けて考えましょう。
害虫駆除費用を経費にする際によくある質問
Q. 害虫駆除費用をすべて雑費にしてもよい?
少額で臨時的な支出であれば、雑費を使用する場合もあります。ただし、定期的に発生する費用まで雑費にまとめると、内容が把握しにくくなります。
衛生費や外注費など、支出の実態に合った科目を選び、同種の費用は継続的に同じ基準で処理しましょう。
Q. 年間契約の害虫駆除費用は支払時に全額計上できる?
契約内容や対象期間によって異なります。
通常の発生主義では、原則としてサービスの提供を受けた期間に対応させて費用を計上します。将来の役務提供に対する前払いが含まれる場合は、前払費用などの処理が必要になることがあります。
一定の短期前払費用については例外的な取り扱いもあるため、年間契約だから必ず全額を支払時の経費にできるとは判断せず、契約書と経理方針を確認してください。
Q. 領収書があれば必ず経費にできる?
領収書があることだけで、必要経費として認められるわけではありません。
事業との関連性があるか、私用分が含まれていないか、資産計上すべき支出ではないかなども確認する必要があります。
業者から受け取った請求書や作業報告書も保存し、実際に行った駆除・修理の内容を説明できるようにしておきましょう。
まとめ|害虫駆除費用は支出の内容に合わせて勘定科目を選ぼう
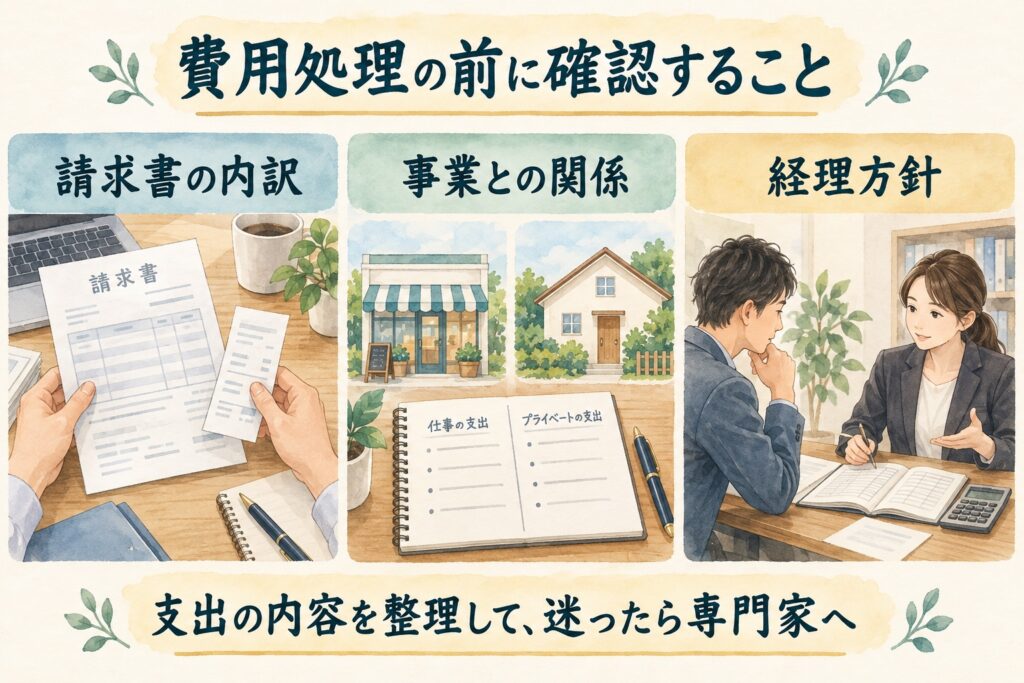
害虫駆除費用には、衛生費・外注費・消耗品費・修繕費などが使われます。店舗や工場の定期的な防除、市販の殺虫剤の購入、建物の修理では、適した科目が異なります。
特にシロアリ被害に伴う工事では、修繕費と資本的支出の区別が必要です。また、消費税の処理や請求書の保存にも注意しましょう。
日頃から同じ基準で記帳し、作業内容が分かる資料を残しておくと、経費管理や決算時の確認がしやすくなります。判断に迷う取引は、税理士等に相談してください。